面向 OEM 和机器制造商的数据中心冷却应用
随着 AI 和高性能计算导致算力需求不断攀升,数据中心的开发正在加速。国际能源署报告称,全球数据中心电力需求在 2025 年增长了 17%,其中以 AI 为重点的设施的电力需求增长更快。单机柜功率密度持续提升,导致散热负荷增加,同时对冷却系统的散热性能、控制与可扩展性提出了更高要求。
冷却设备 OEM 如今需要支持更多样化的架构方案。在许多环境中,风冷仍然很重要。随着功率密度不断提升,混合冷却与液冷方案正愈发重要。市场机遇涵盖机房内部各类设备,包括行间空调、后门热交换器和冷却液分配单元,以及冷水机组、冷却塔和干冷器等设施侧排热设备。
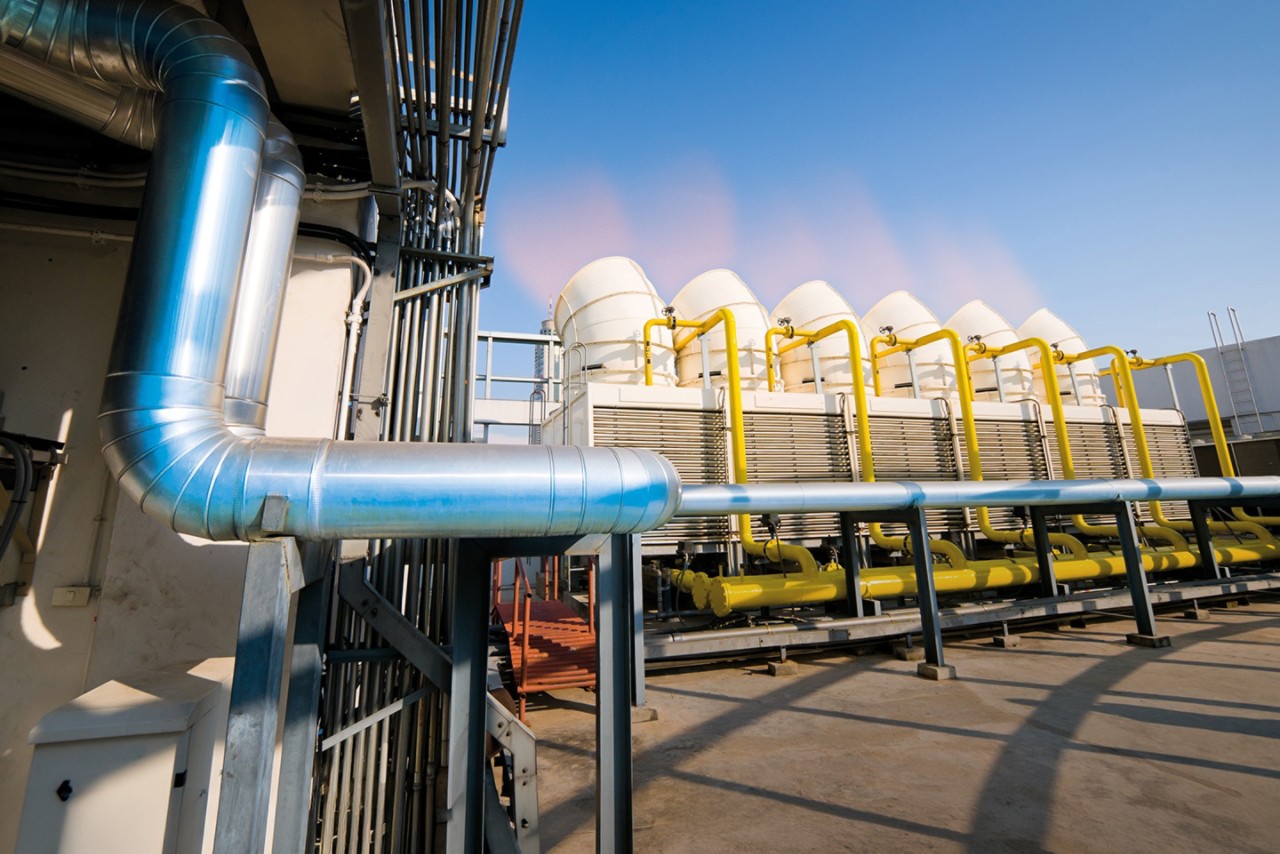
将热量从工厂冷却回路转移到外部环境的设备,通常在严苛工况下运行。这些设备包括:
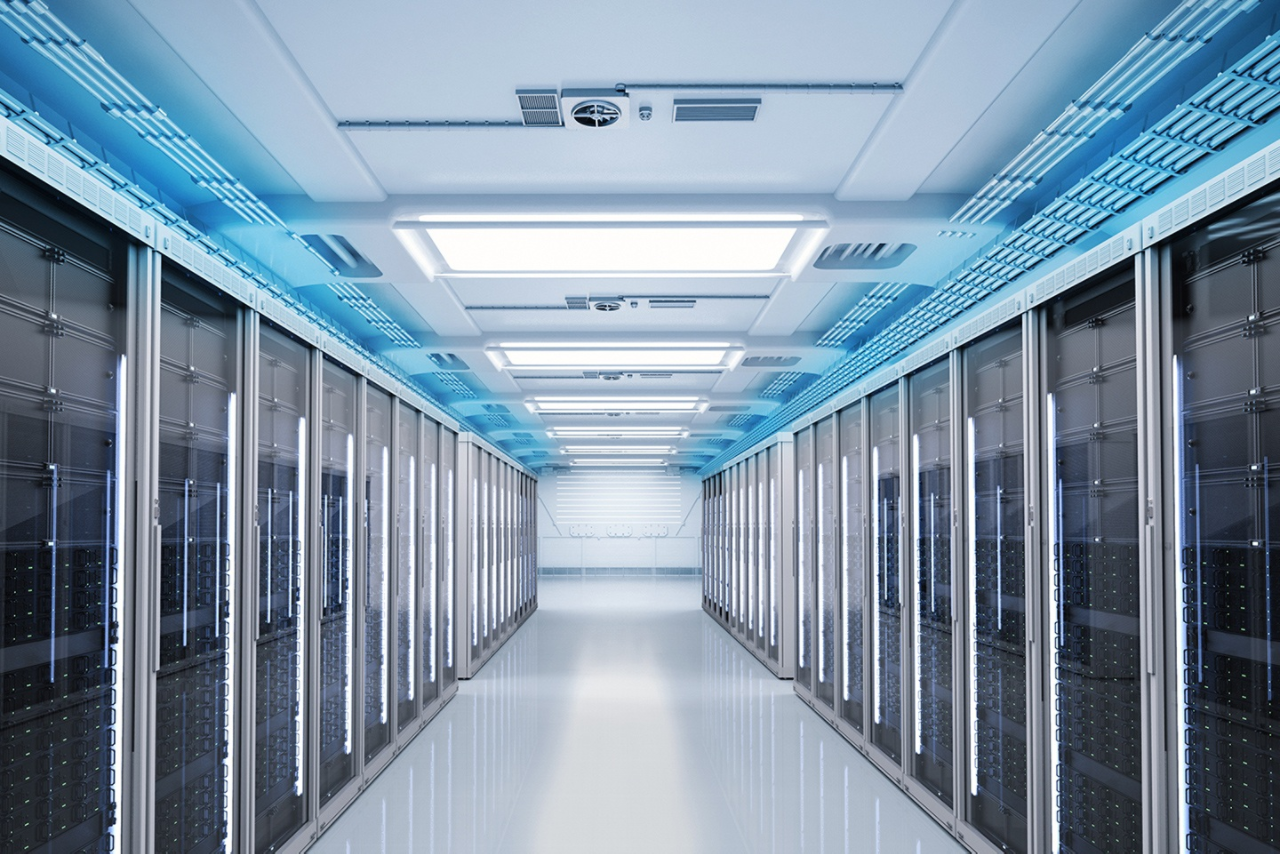
数据机房内部及周边所采用的风冷系统,用于管控服务器进风温度和保障 IT 设备稳定运行,包括:
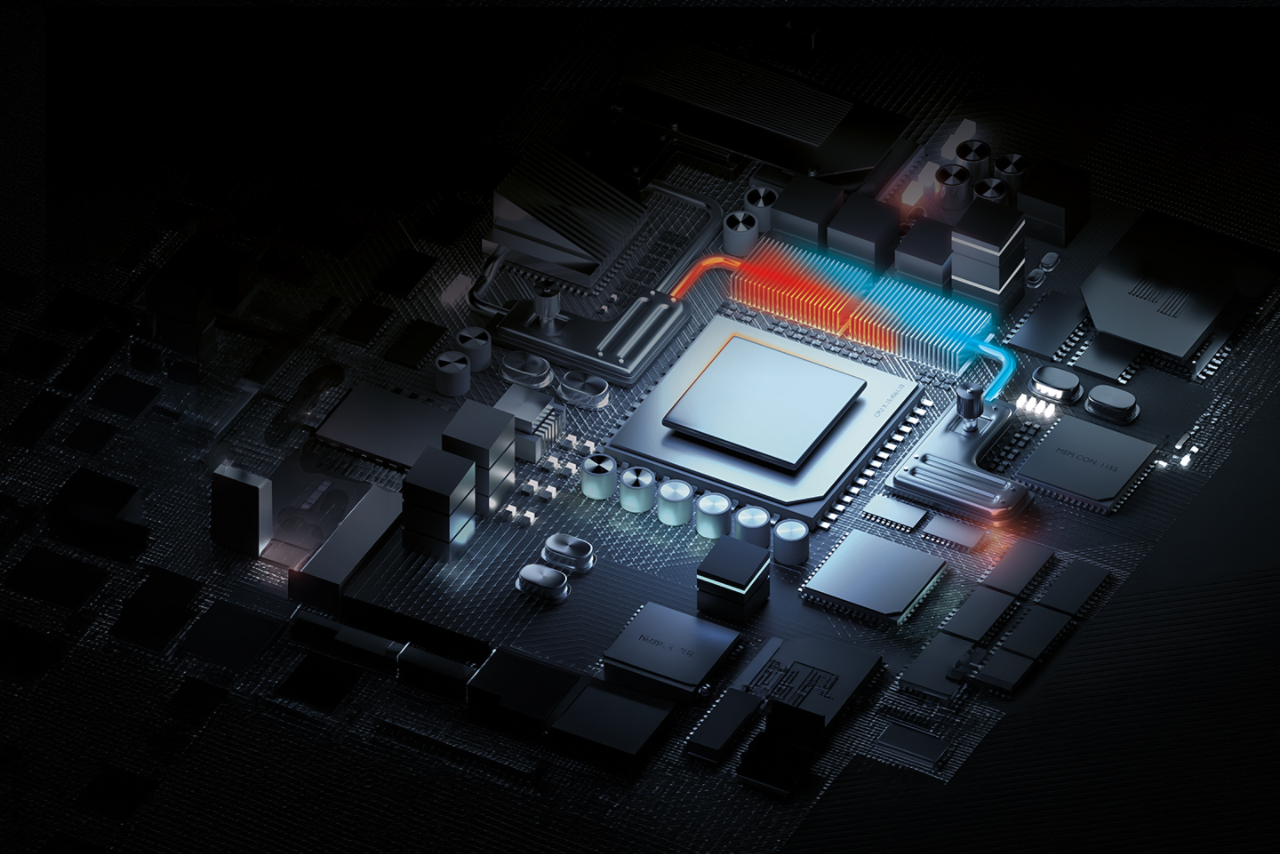
液冷系统用于在热源就近位置输送热量,管理更高热负荷,包括:
根据冷却应用场景的不同,伊顿可以在下列方面为设备设计提供支持:
参考资料
* 美国能源部,2023 年
** 451 Research **市场监测预测报告,引自 S&P Global AI 数据中心冷却博客
*** S&P Global Energy Horizons 451 Research 和伊顿 2026 年定制机器制造商调研。样本基数:196 位 HVAC 设备制造商受访者。
 发送电子邮件

 MyEatonFAQs


